Aktiviteten i Norsk og internasjonal økonomi
Norsk fastlandsøkonomi hadde enn vekst på 1,8 prosent fra 2024 til 2025. Dette er en normal utvikling, som forventes å fortsette de kommende årene. Vi ser særlig god vekst i varehandelen, overnattings- og serveringsvirksomhet, og i industrien.
Internasjonalt har bildet blitt mer krevende. Etter en periode der verdensøkonomien har vist overraskende motstandskraft mot økt handelsuro og geopolitisk usikkerhet, bidrar krigen i Midtøsten våren 2026 til økt risiko og svakere vekstutsikter.
Oppdatert 16. oktober 2026
Normal vekst i norsk økonomi, men tydelige forskjeller mellom næringer
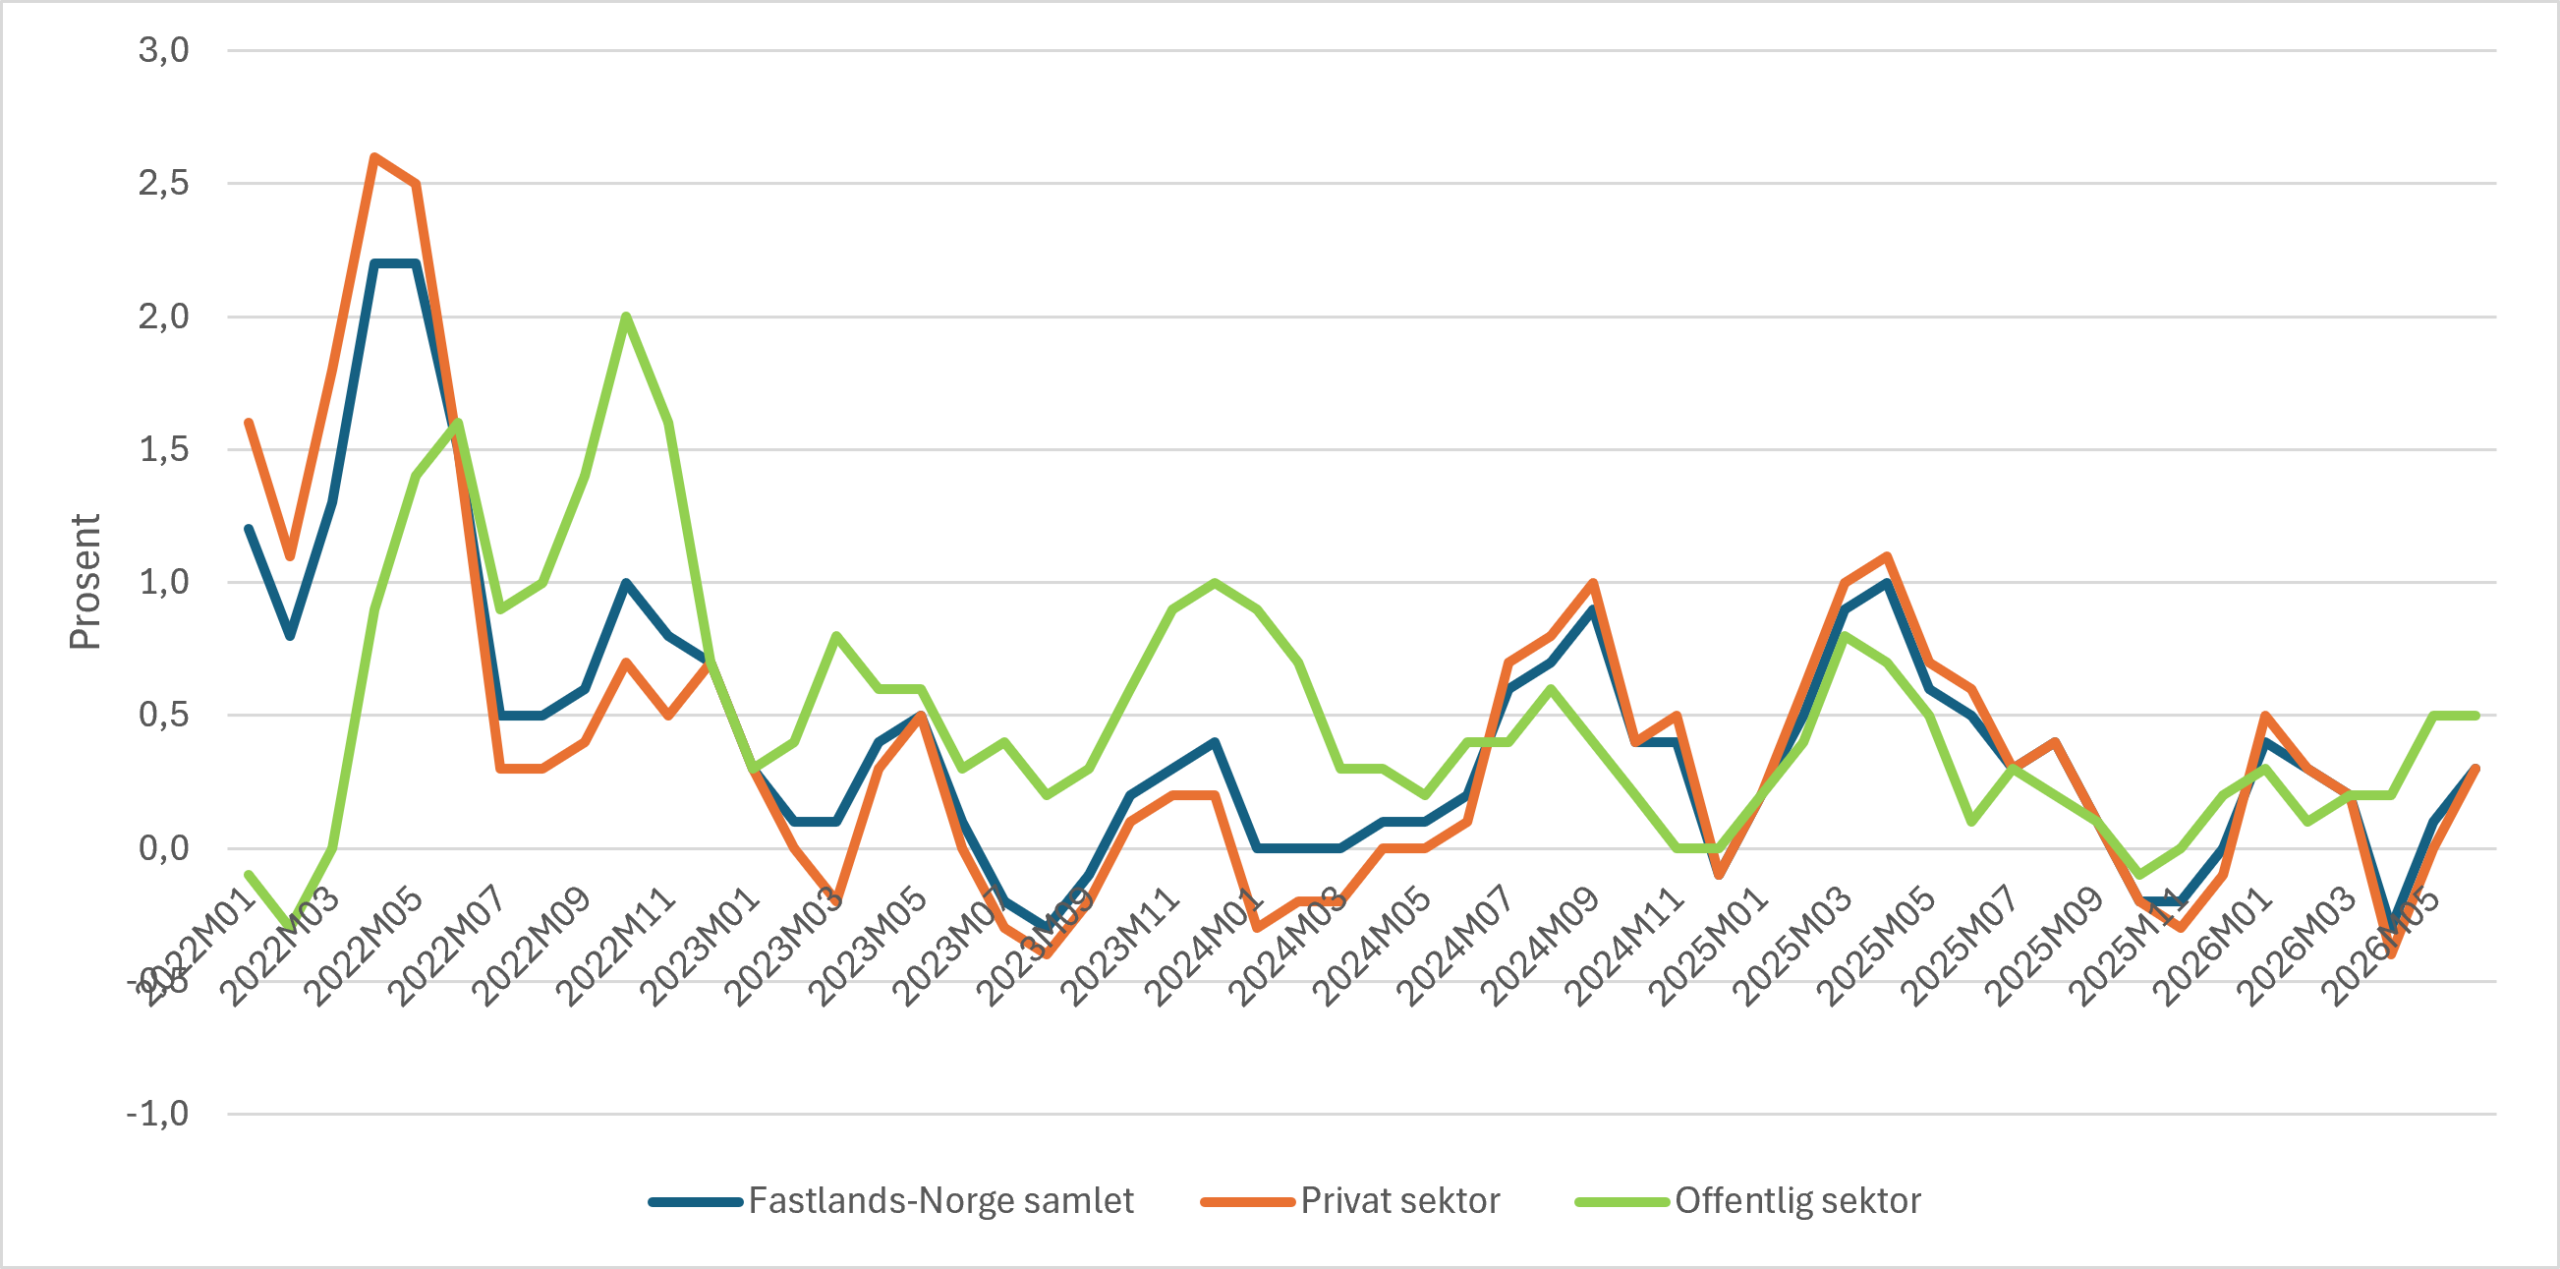
Fra første til andre kvartal 2026 vokste fastlandsøkonomien med 0,3 prosent. Dette tilsvarer en normalsituasjon for norsk økonomi, som etterfølger en litt svak utvikling siste halvår i 2025: Veksten i fastlands-BNP fra 2. kvaretal 2025 til andre kvartal 2026 har vært på kun 0,5 prosent.
Det har vært sterkere vekst i offentlig sektor enn i privat sektor de siste månedene.
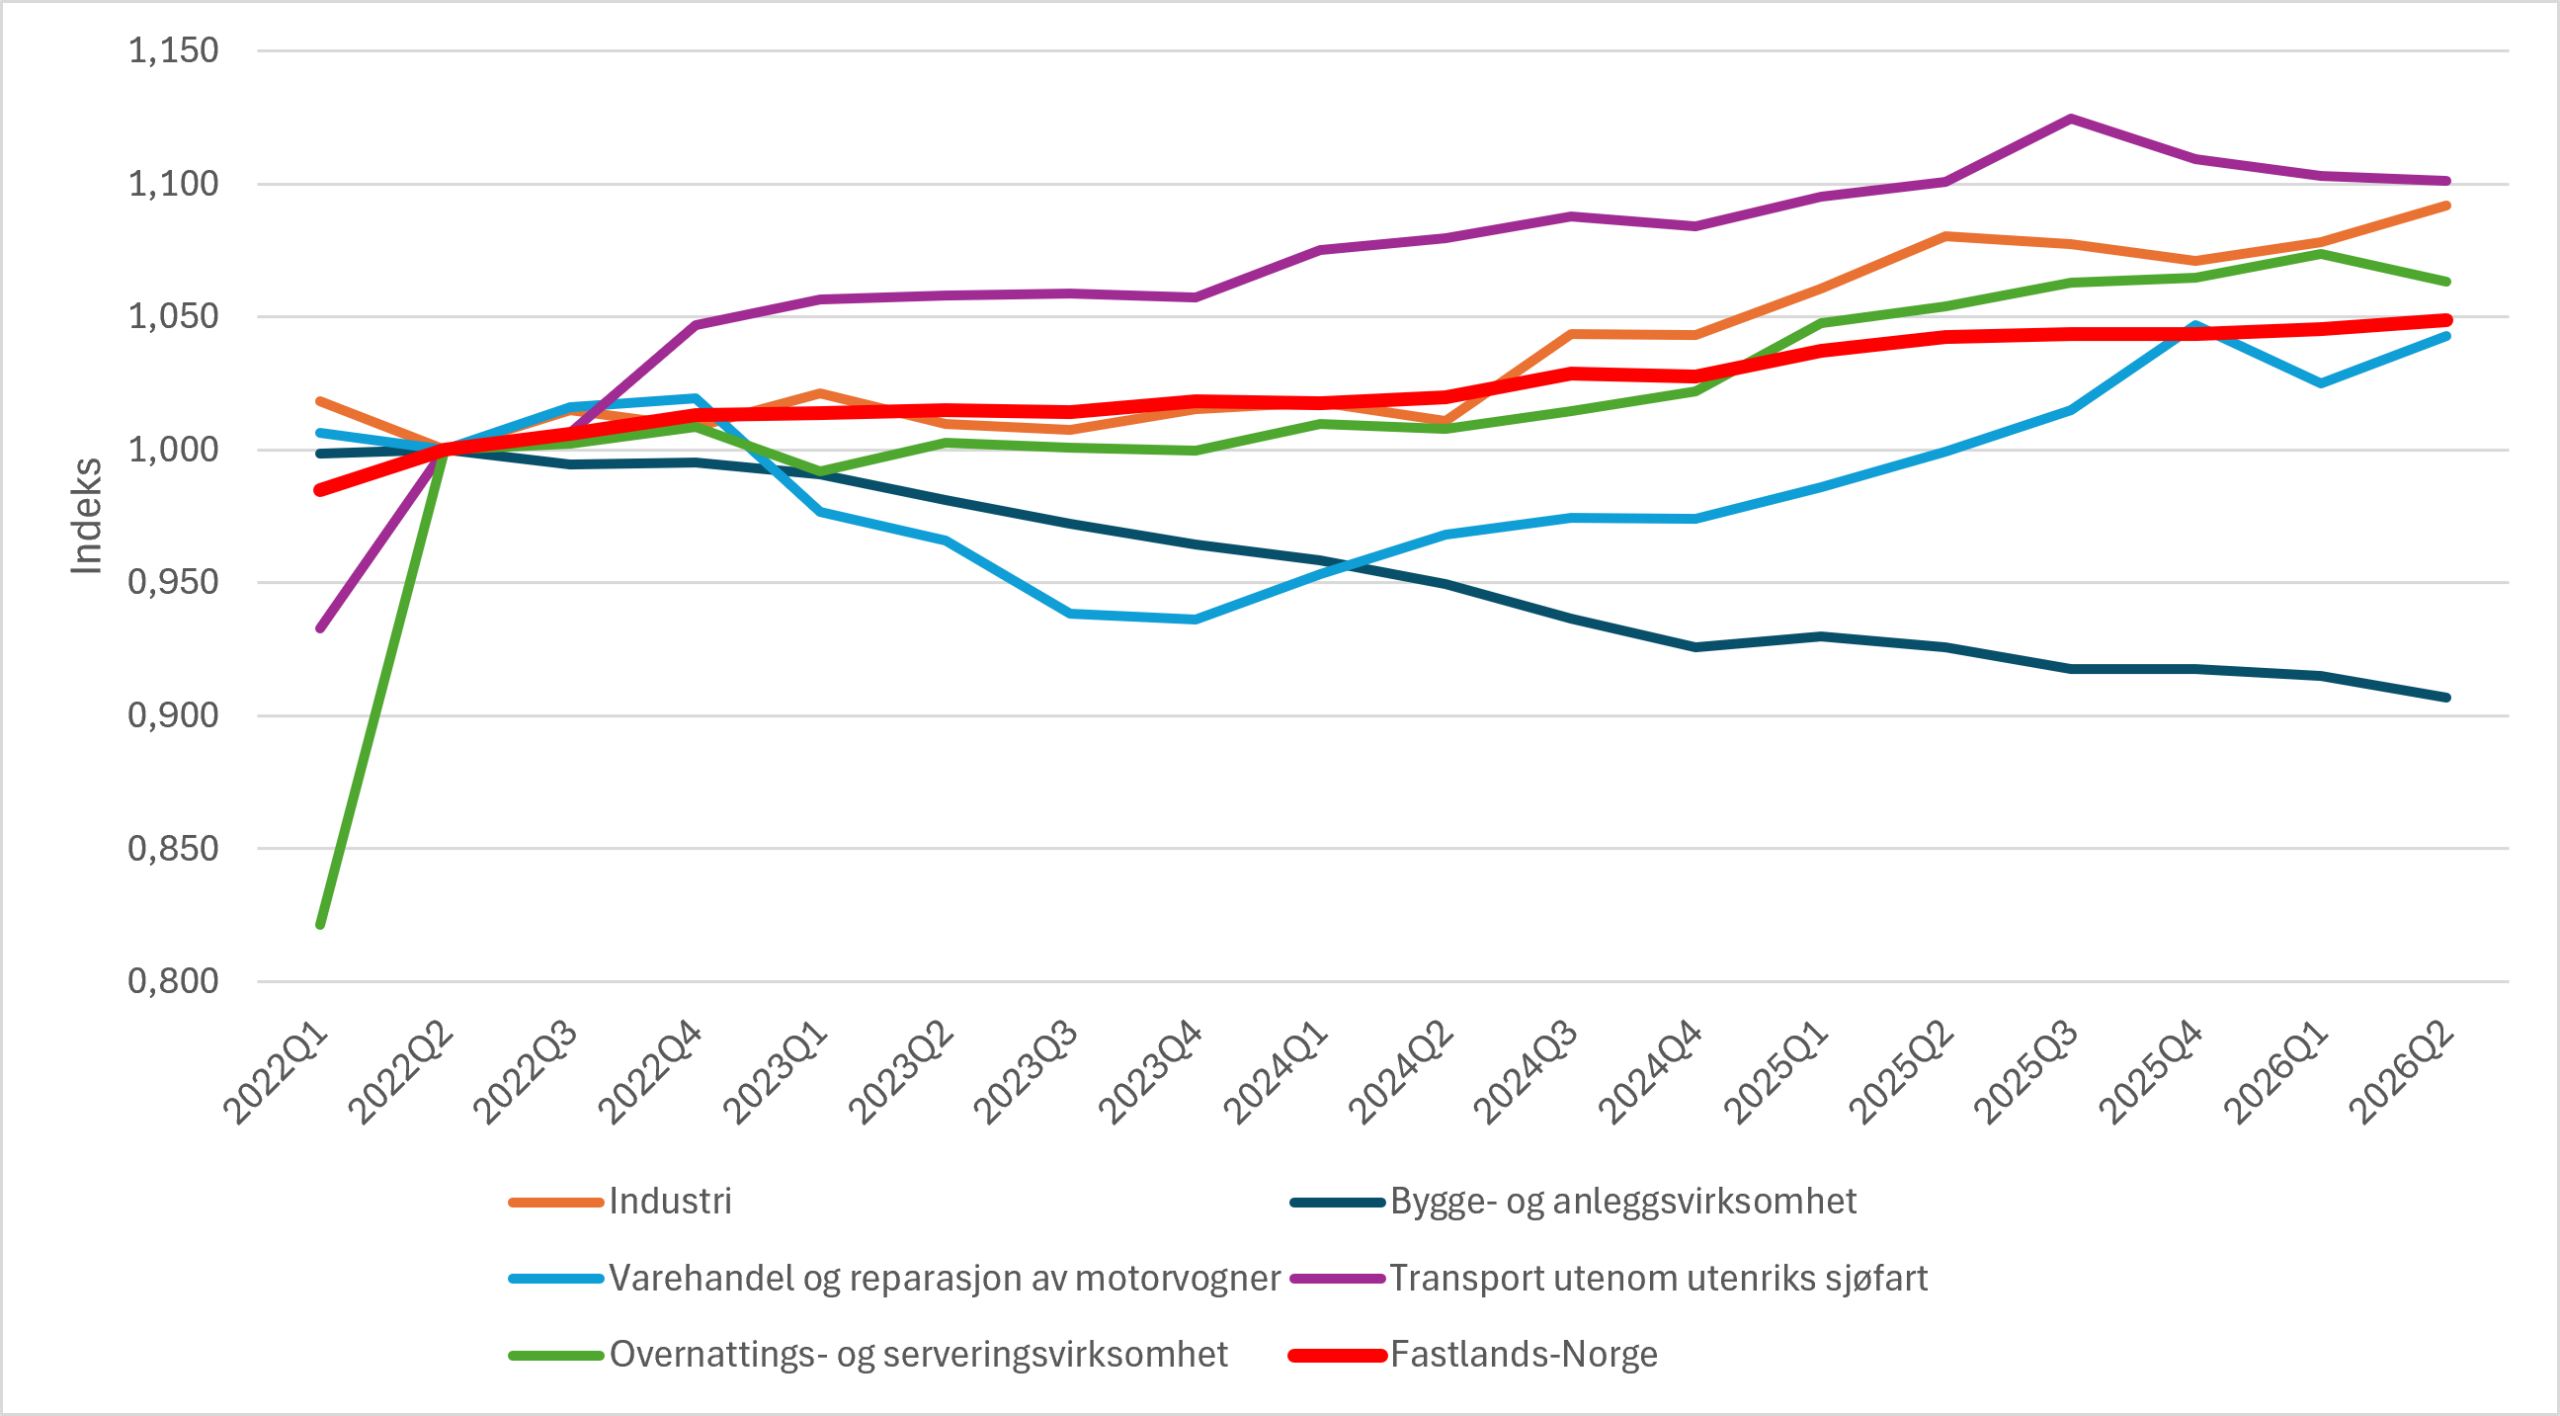
Figur 2 viser at utviklingen i den økonomiske aktiviteten varierer mye mellom ulike næringer. Vi har sett god vekst i varehandelen og i industrien siste kvartal. Mens fastlandsøkonomien vokste med 0,3 prosent, var veksten i industrien på 1,3 prosent, og i varehandelen på 1,7 prosent.
Ved slutten av 2024 så det kanskje ut til at den langvarige nedgangen i byggenæringen var i ferd med å snu, men gjennom 2025 fortsatte nedgangen videre. Mot slutten av 2025 så det kanskje ut til at aktiviteten i byggenæringen igjen var i ferd med å stabilisere seg. Den nyeste undersøkelsen fra Norges banks regionale nettverk tyder på vekst i byggesektoren første kvartal 2026, som vil tilta i andre kvartal. De foreløpige nasjonalregnskapstallene tyder imidlertid på at aktiviteten byggenæringen har falt både i 1. og 2. kvartal. Produksjonen i byggenæringen er nå omlag på samme nivå som i 2016. Til sammenlikning har fastlandsøkonomien samlet vokst med ca 22 prosent i samme periode.
Utsiktene framover
Veksten og optimismen har de siste månedene blitt holdt oppe av god reallønnsvekst, lavere renter og en ekspansiv finanspolitikk. Det at verdiskapingen har steget mer enn sysselsettingen i det siste gjenspeiler en relativt god vekst i produktiviteten, noe som i seg selv innebærer at økonomien tåler en høyere lønnsvekst uten at det i samme grad leder til høyere prisvekst.
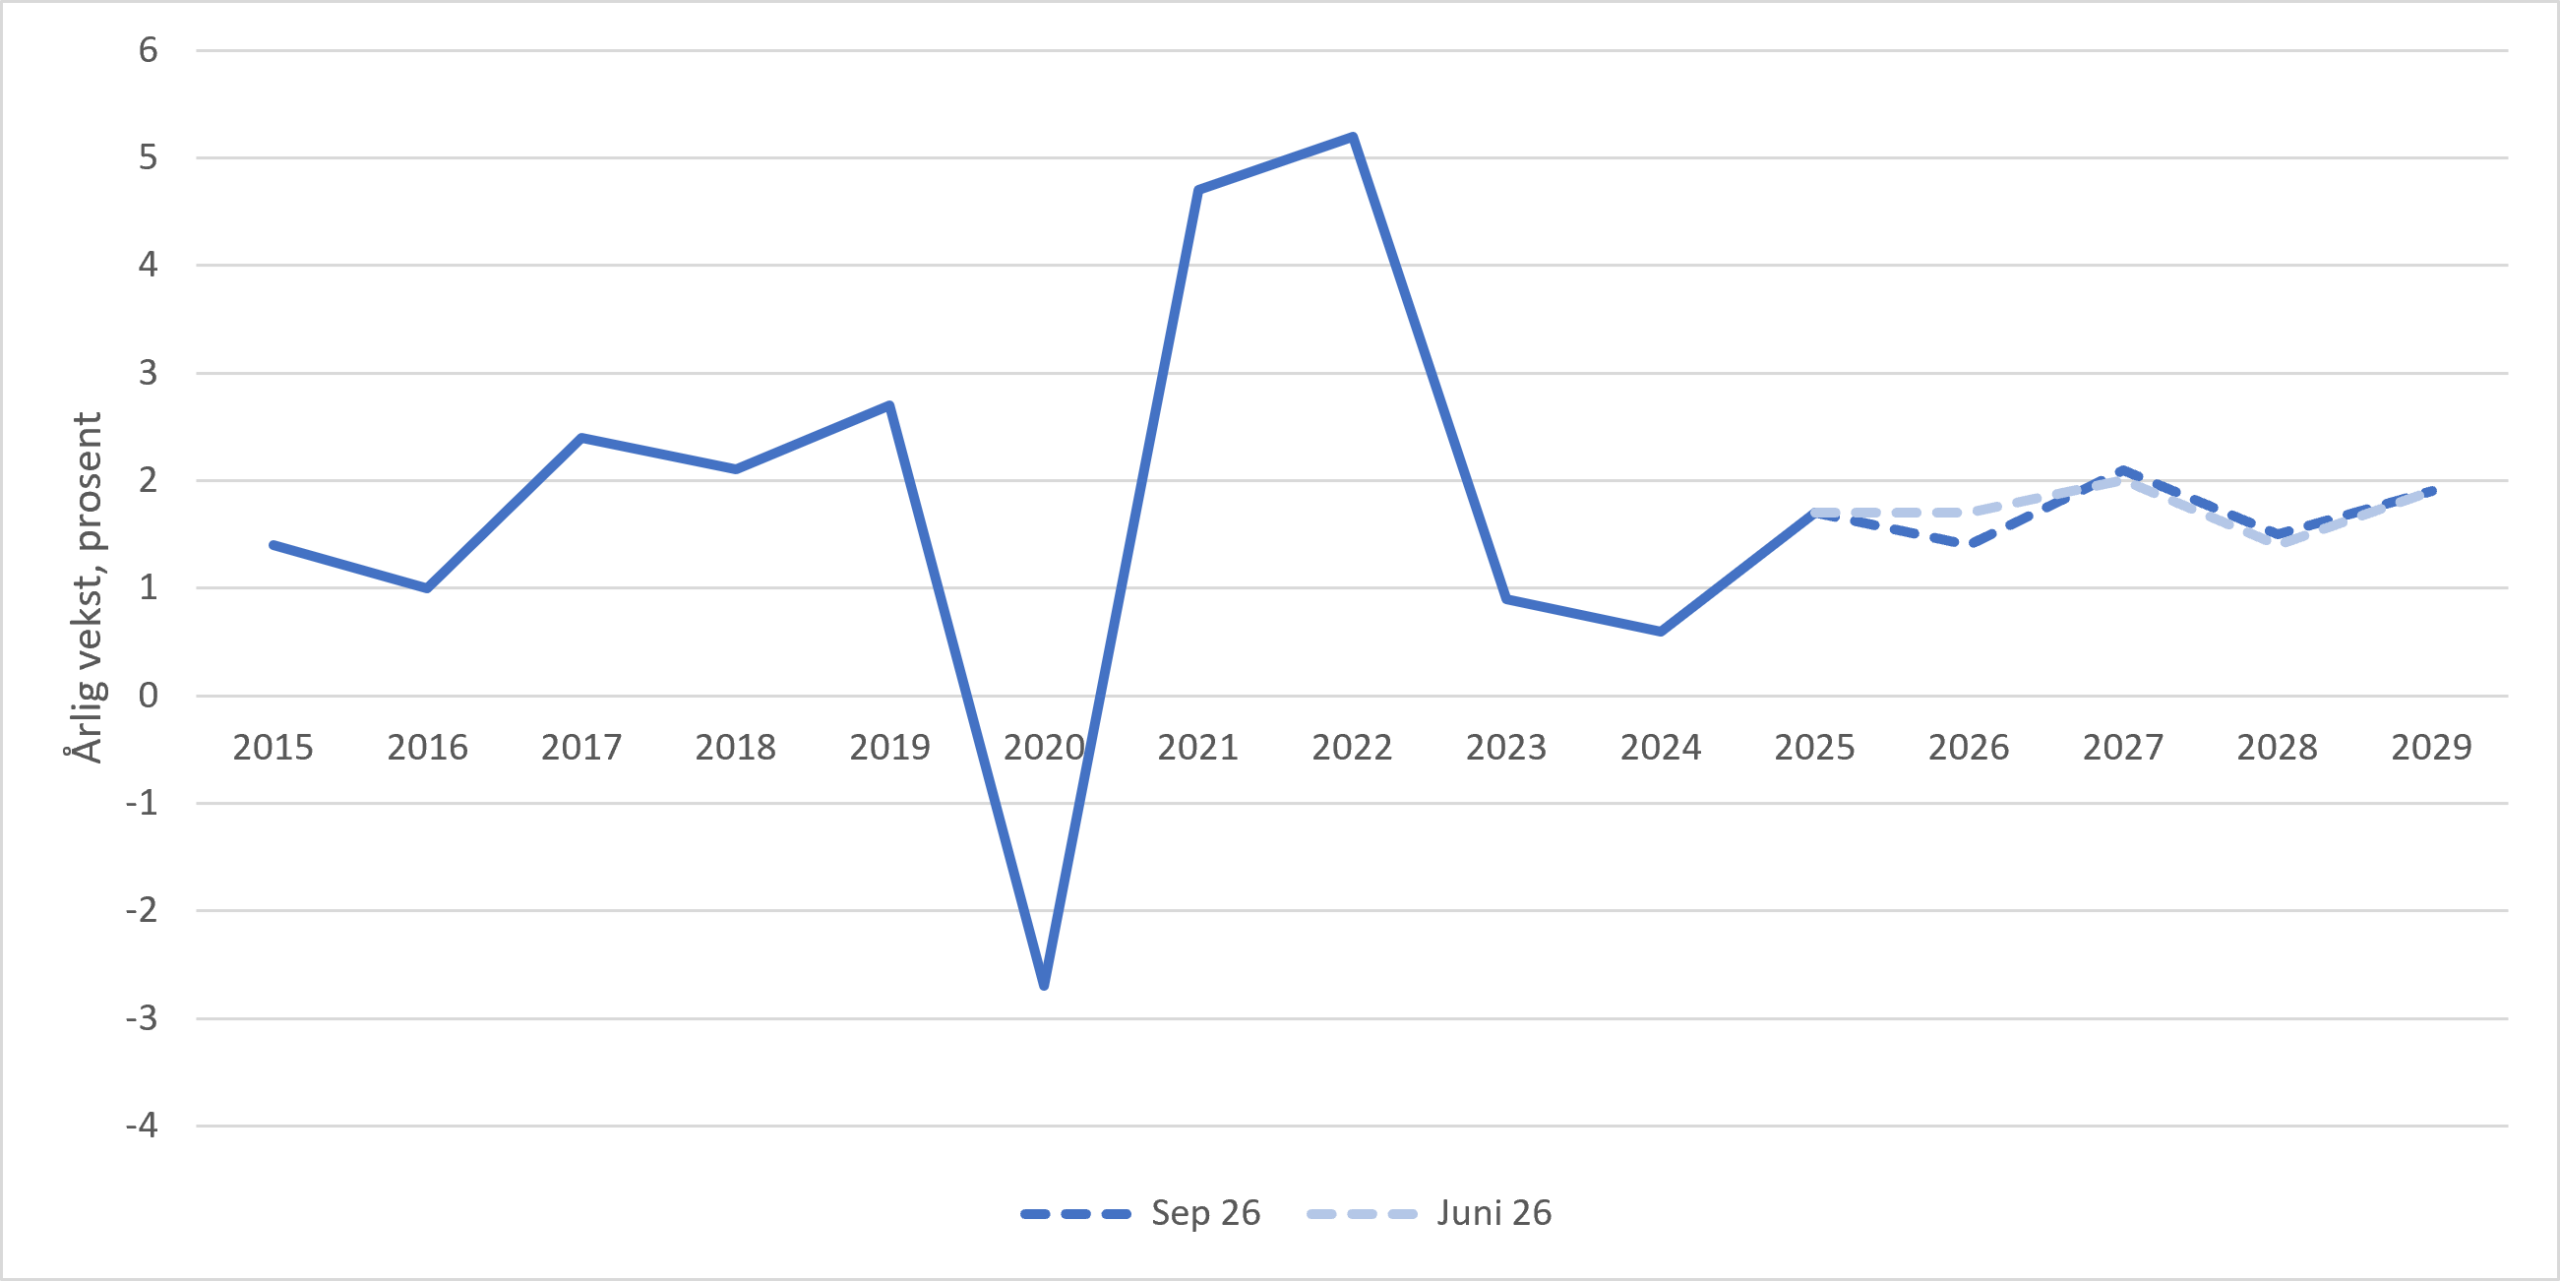
Statistisk sentralbyrå har nedjustert sine anslag på veksten i norsk fastlandsøkonomi i 2026 noe, og forventer en tilnærmet normal vekst i norsk fastlandsøkonomi, på mellom 1,5 og 2 prosent i året, framover. Det viser figur 3.
Internasjonal økonomi – krigen i midtøsten demper veksten og hever inflasjonen
Verdensøkonomien har vist større motstandskraft enn mange fryktet, til tross for krigen i Midtøsten og vedvarende handelsspenninger. I sin nyeste World Economic Outlook fra oktober 2026 anslår IMF at verdensøkonomien vil vokse med 3,1 prosent i 2026 og 3,4 prosent i 2027. Veksten er likevel lavere enn i 2025, og utsiktene er mer usikre.
En viktig forklaring på at veksten holder seg oppe, er de sterke investeringene i kunstig intelligens. Samtidig har omlegging av energiforsyningen, bruk av lagre og økt energieffektivitet bidratt til å dempe virkningene av krigen. Disse tilpasningsmulighetene er imidlertid ikke ubegrensede.
IMF venter at den globale konsumprisveksten øker til 4,7 prosent i 2026, før den avtar til 4,1 prosent i 2027. Høyere energi- og matvarepriser er viktige drivkrefter. Dersom konflikten i Midtøsten blir mer langvarig eller energiforsyningen rammes ytterligere, kan resultatet bli både høyere inflasjon og svakere økonomisk vekst.
Utviklingen er også ulik mellom land. Økonomier som nyter godt av AI-investeringer og gunstige priser på eksportvarer, klarer seg bedre enn land som er avhengige av importert energi og i mindre grad deltar i teknologioppgangen. Økende offentlig gjeld og usikkerhet om avkastningen på AI-investeringene bidrar til ytterligere risiko.
For Norge kan høyere energi- og råvarepriser gi økte inntekter fra olje og gass, samtidig som dyrere drivstoff, transport og importvarer svekker kjøpekraften og øker kostnadene for bedrifter og husholdninger. Virkningene vil derfor variere mellom næringer og grupper. Den internasjonale utviklingen trekker i retning av fortsatt usikkerhet om prisveksten, rentene og etterspørselen i norsk økonomi.