Priser og lønninger
Prisveksten har vært relativt høy de siste årene, og den videre utviklingen er usikker. Delvis skyldes dette at krigen i Midtøsten har gitt økte eneripriser, som igjen kan gjøre det dyrere både å produsere og transportere varer i Norge og hos våre handelspartere. Som en respons på utsiktene til høyere inflasjon har sentralbanken avlyst den planlagte rentenedgangen, og heller hevet renta, og signalisert at det også kan bli nødvendig å heve renta ytterligere. Gjennom sommeren har prisveksten imidlertid vært noe lavere enn forventet. Sentralbanken valgte å holde styringsrenta uendret i rentemøtet 13. august, men vil ikke avlyse ytterligere renteøkninger denne høsten.
Til tross for utsikter til høyere inflasjon: Lønnsoppgjøret i år var godt. Det landet på 4,4 prosent og det ligger fortsatt an til reallønnsvekst i 2026.
Oppdatert 16. oktober 2026
Prisveksten holder seg høyere enn inflasjonsmålet
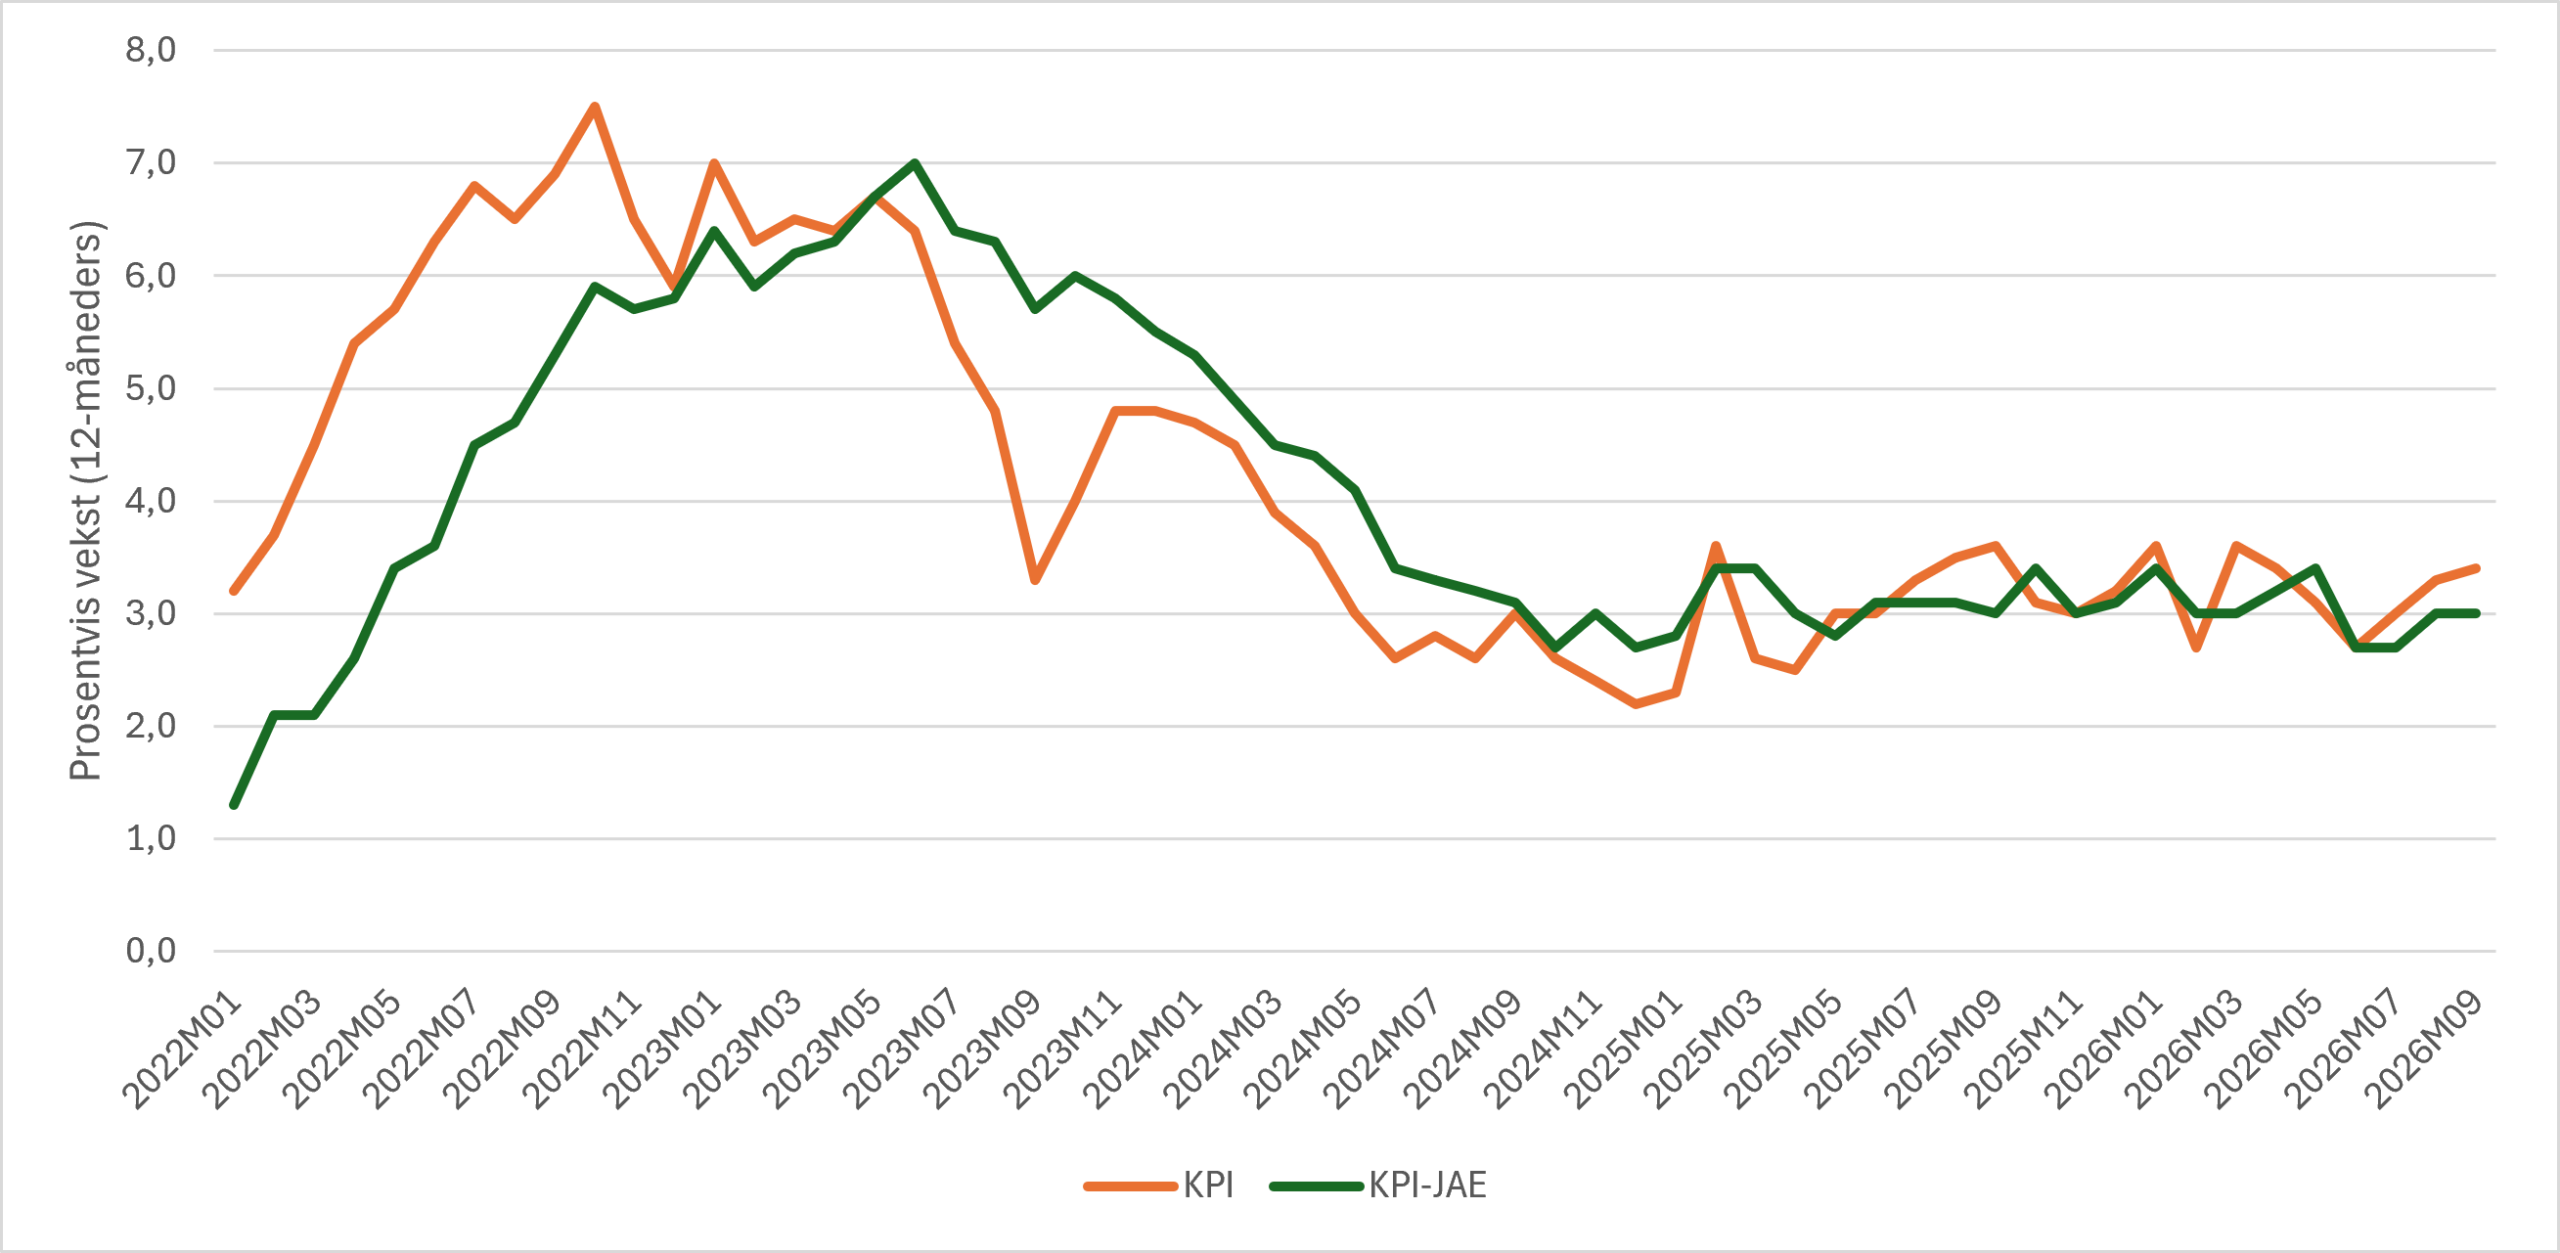
Veksten i konsumprisene (KPI) fra september 2025 til september 2026 var på 3,4 prosent. Den underliggende 12-måneders prisveksten (KPI-JAE, justert for energipriser og avgifter) var på 3,0 prosent i samme periode. Veksten i KPI er 0,1 prosentpoeng høyere nå enn forrige måned, mens veksten i KPI-JAE er stabil.
Matvareprisene falt med 1,3 prosent fra juli til august i år, og gikk videre ned med 0,7 prosent fra august til september. Matprisene er nå 2,4 prosent høyere enn for et år siden.
Flere og flere velger Norgespris på strøm, og strømprisene norske husholdninger møter er dermed mindre påvirket at svingninger i verdensmarkedsprisene på energi. Det kan innebære at veksten i KPI vil svinge mindre framover.
Så langt i 2026 har samlet prisvekst vært på 3,2 prosent, sammenliknet med tilsvarende måneder i 2025. Dette er på linje med Teknisk beregningsutvalgs inflasjonsprognose som lå til grunn for lønnsoppgjøret. Det er utfordrende å spå hvordan prisene vil utvikle seg framover, og mye vil avhenge av hvor lang og omfattende krigen i Midtøsten blir. Finansdepartementets anslag i nasjonslbudsjettet tilsier at en inflasjon på 3,3 prosent i 2026. Dette tilsier Norges banks nyeste anslag, mens Statistisk dentralbyrås prognoser fra september tilsier at inflasjonen i år ender opp på 3,2 prosent.
Sterkere lønnsvekst i 2025 enn anslått i fontfagsoppgjøret
Prisveksten i 2025 ble høyere enn anslått av Teknisk beregningsutvalg for inntektsoppgjørene (TBU) før oppgjøret i 2025. Siden lønnsveksten også ble høyere enn anslått ved oppgjøret, ble det likevel en god reallønnsutvikling i 2025: Foreløpige nasjonalregnskapstall viser at veksten i gjennomsnittlig årslønn for alle lønnsmottakere var 4,9 prosent i 2025, og TBU har beregnet lønnsveksten i de store forhandlingsområdene samlet til 4,7 prosent. Figuren under illusterer lønnsutviklingen i de store tariffområdene.
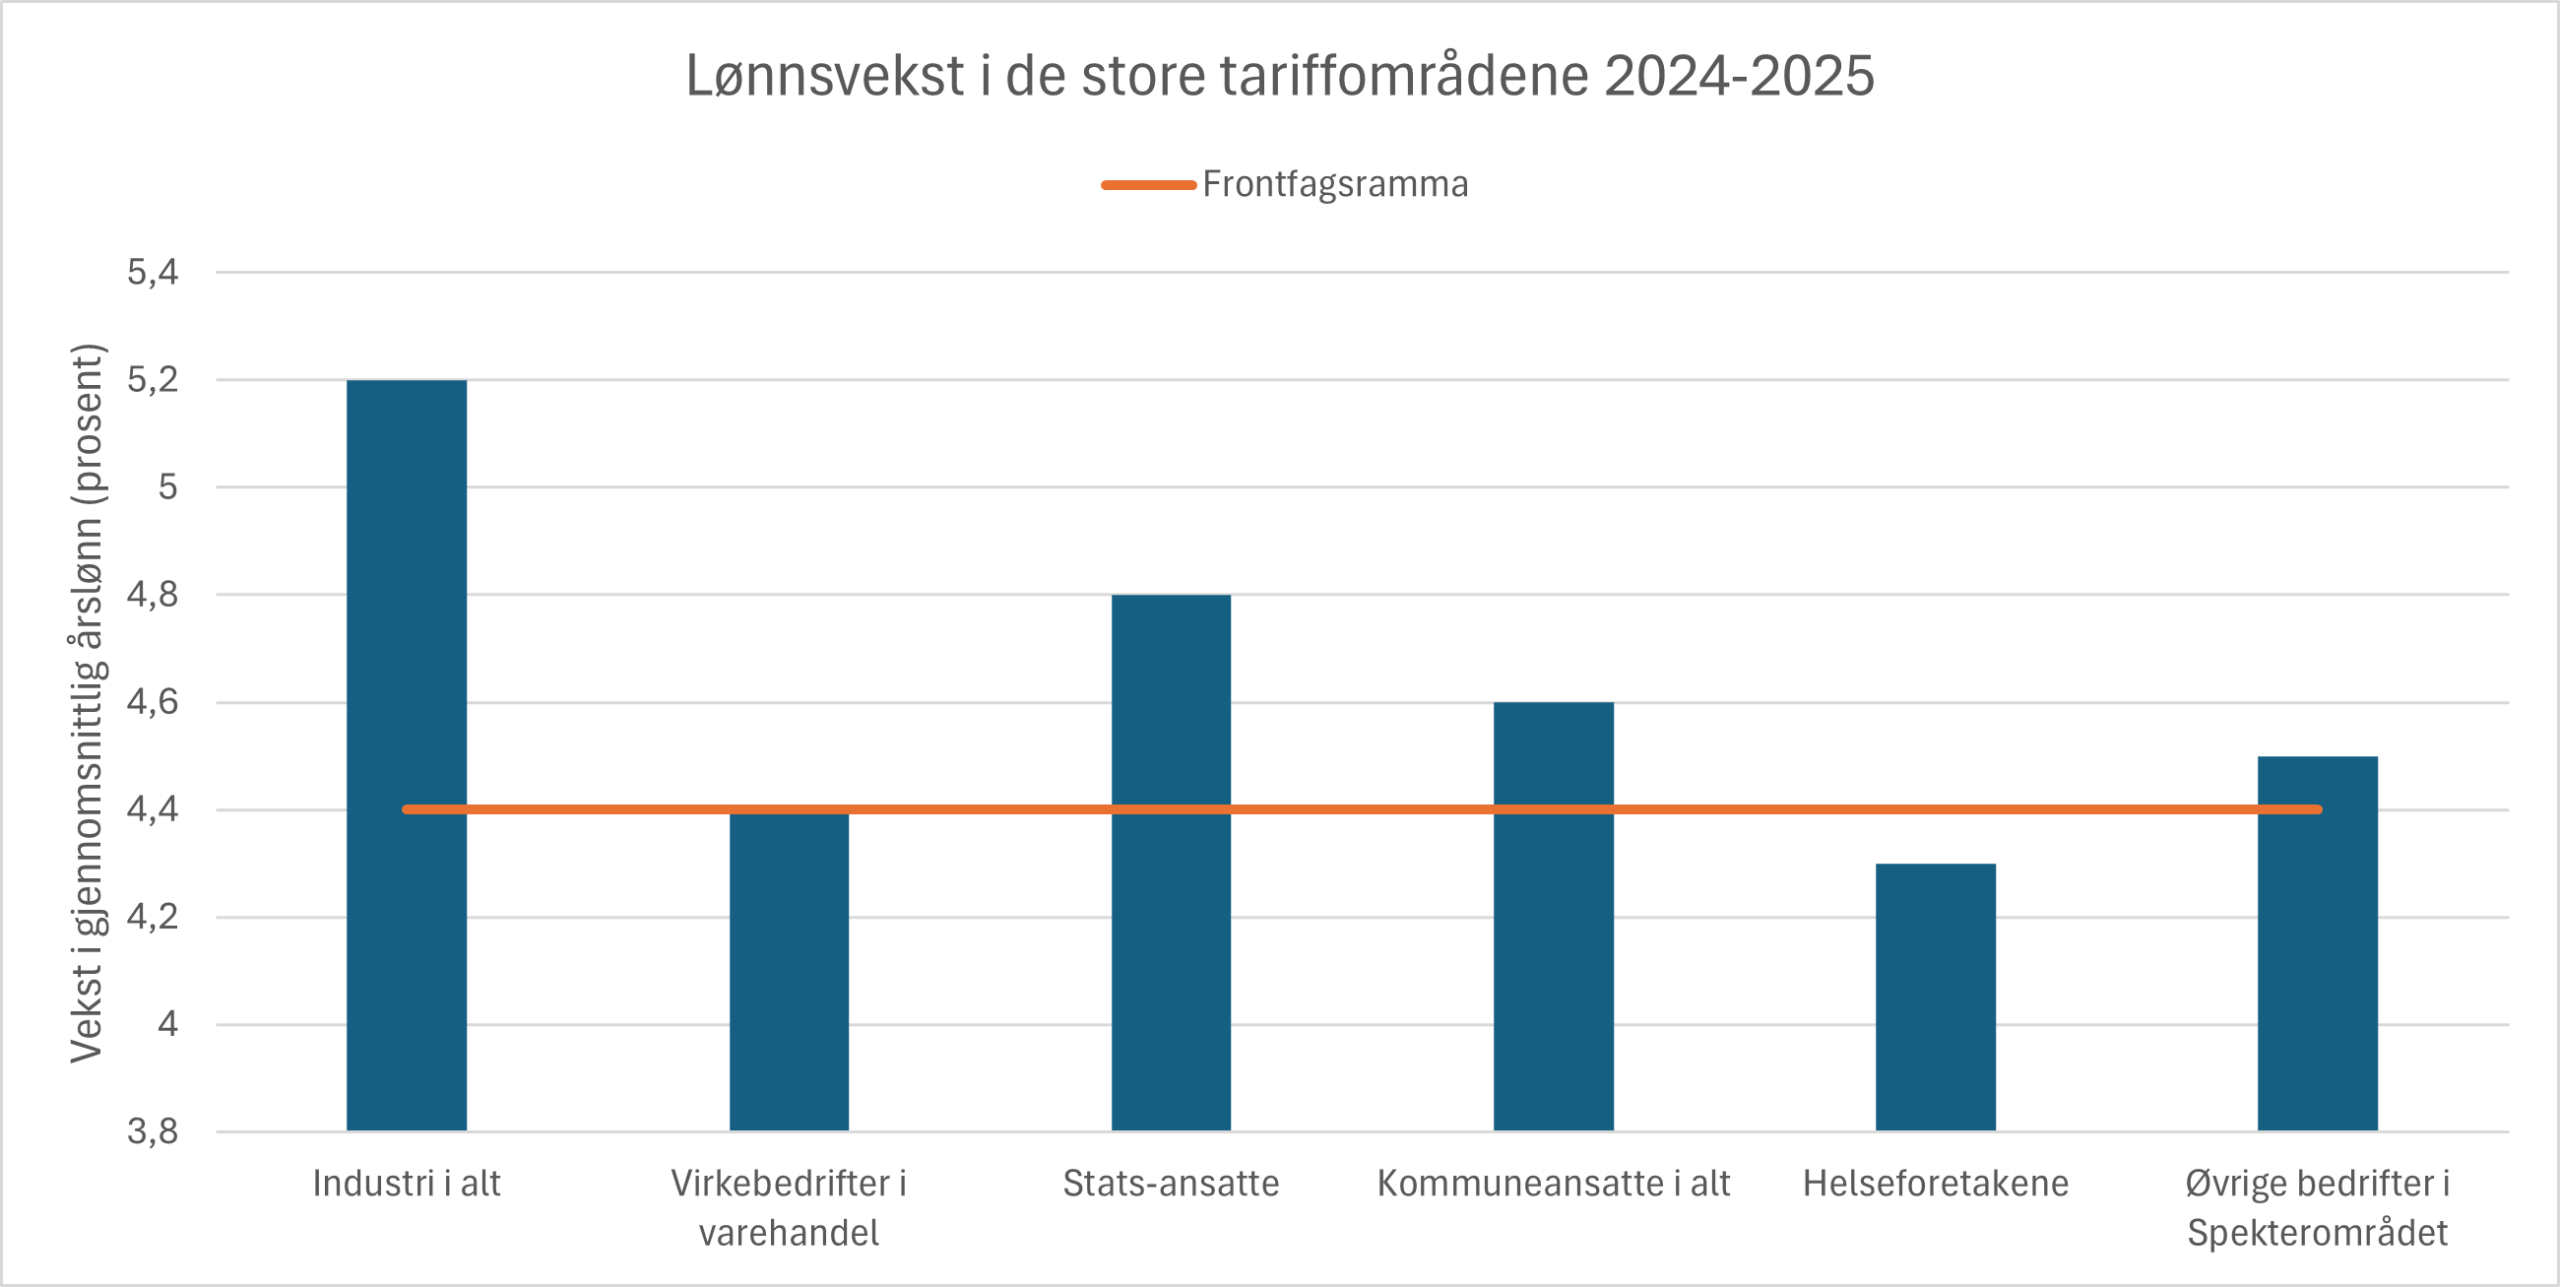
I 2025 ble den faktiske lønnsutviklingen i industrien hele 0,8 prosentpoeng høyere enn lønnsutviklingen slik den ble anslått i frontfagsoppgjøret (frontfagsramma). Det skyldes blant annet økt bruk av skiftarbeid og uregelmessige tillegg i deler av industrien med høy aktivitet, og at antallet industrifunksjonærer vokste mer enn antallet industriarbeidere, noe som trakk gjennomsnittslønnen i sektoren opp.
Ser vi på lønnsutviklingen over tid, ser vi imidlertid ikke tendenser til systematiske avvik mellom frontfagsramma og lønnsveksten i industrien. Dette er illustrert i Figur 3 som viser lønnsutviklingen i sektorene i et tiårsperspektiv. Over tid ligger lønnsutvikling i industrien tett på ramma, og det er ikke tendens til at industrien har høyere lønnsvekst enn andre sektorer.
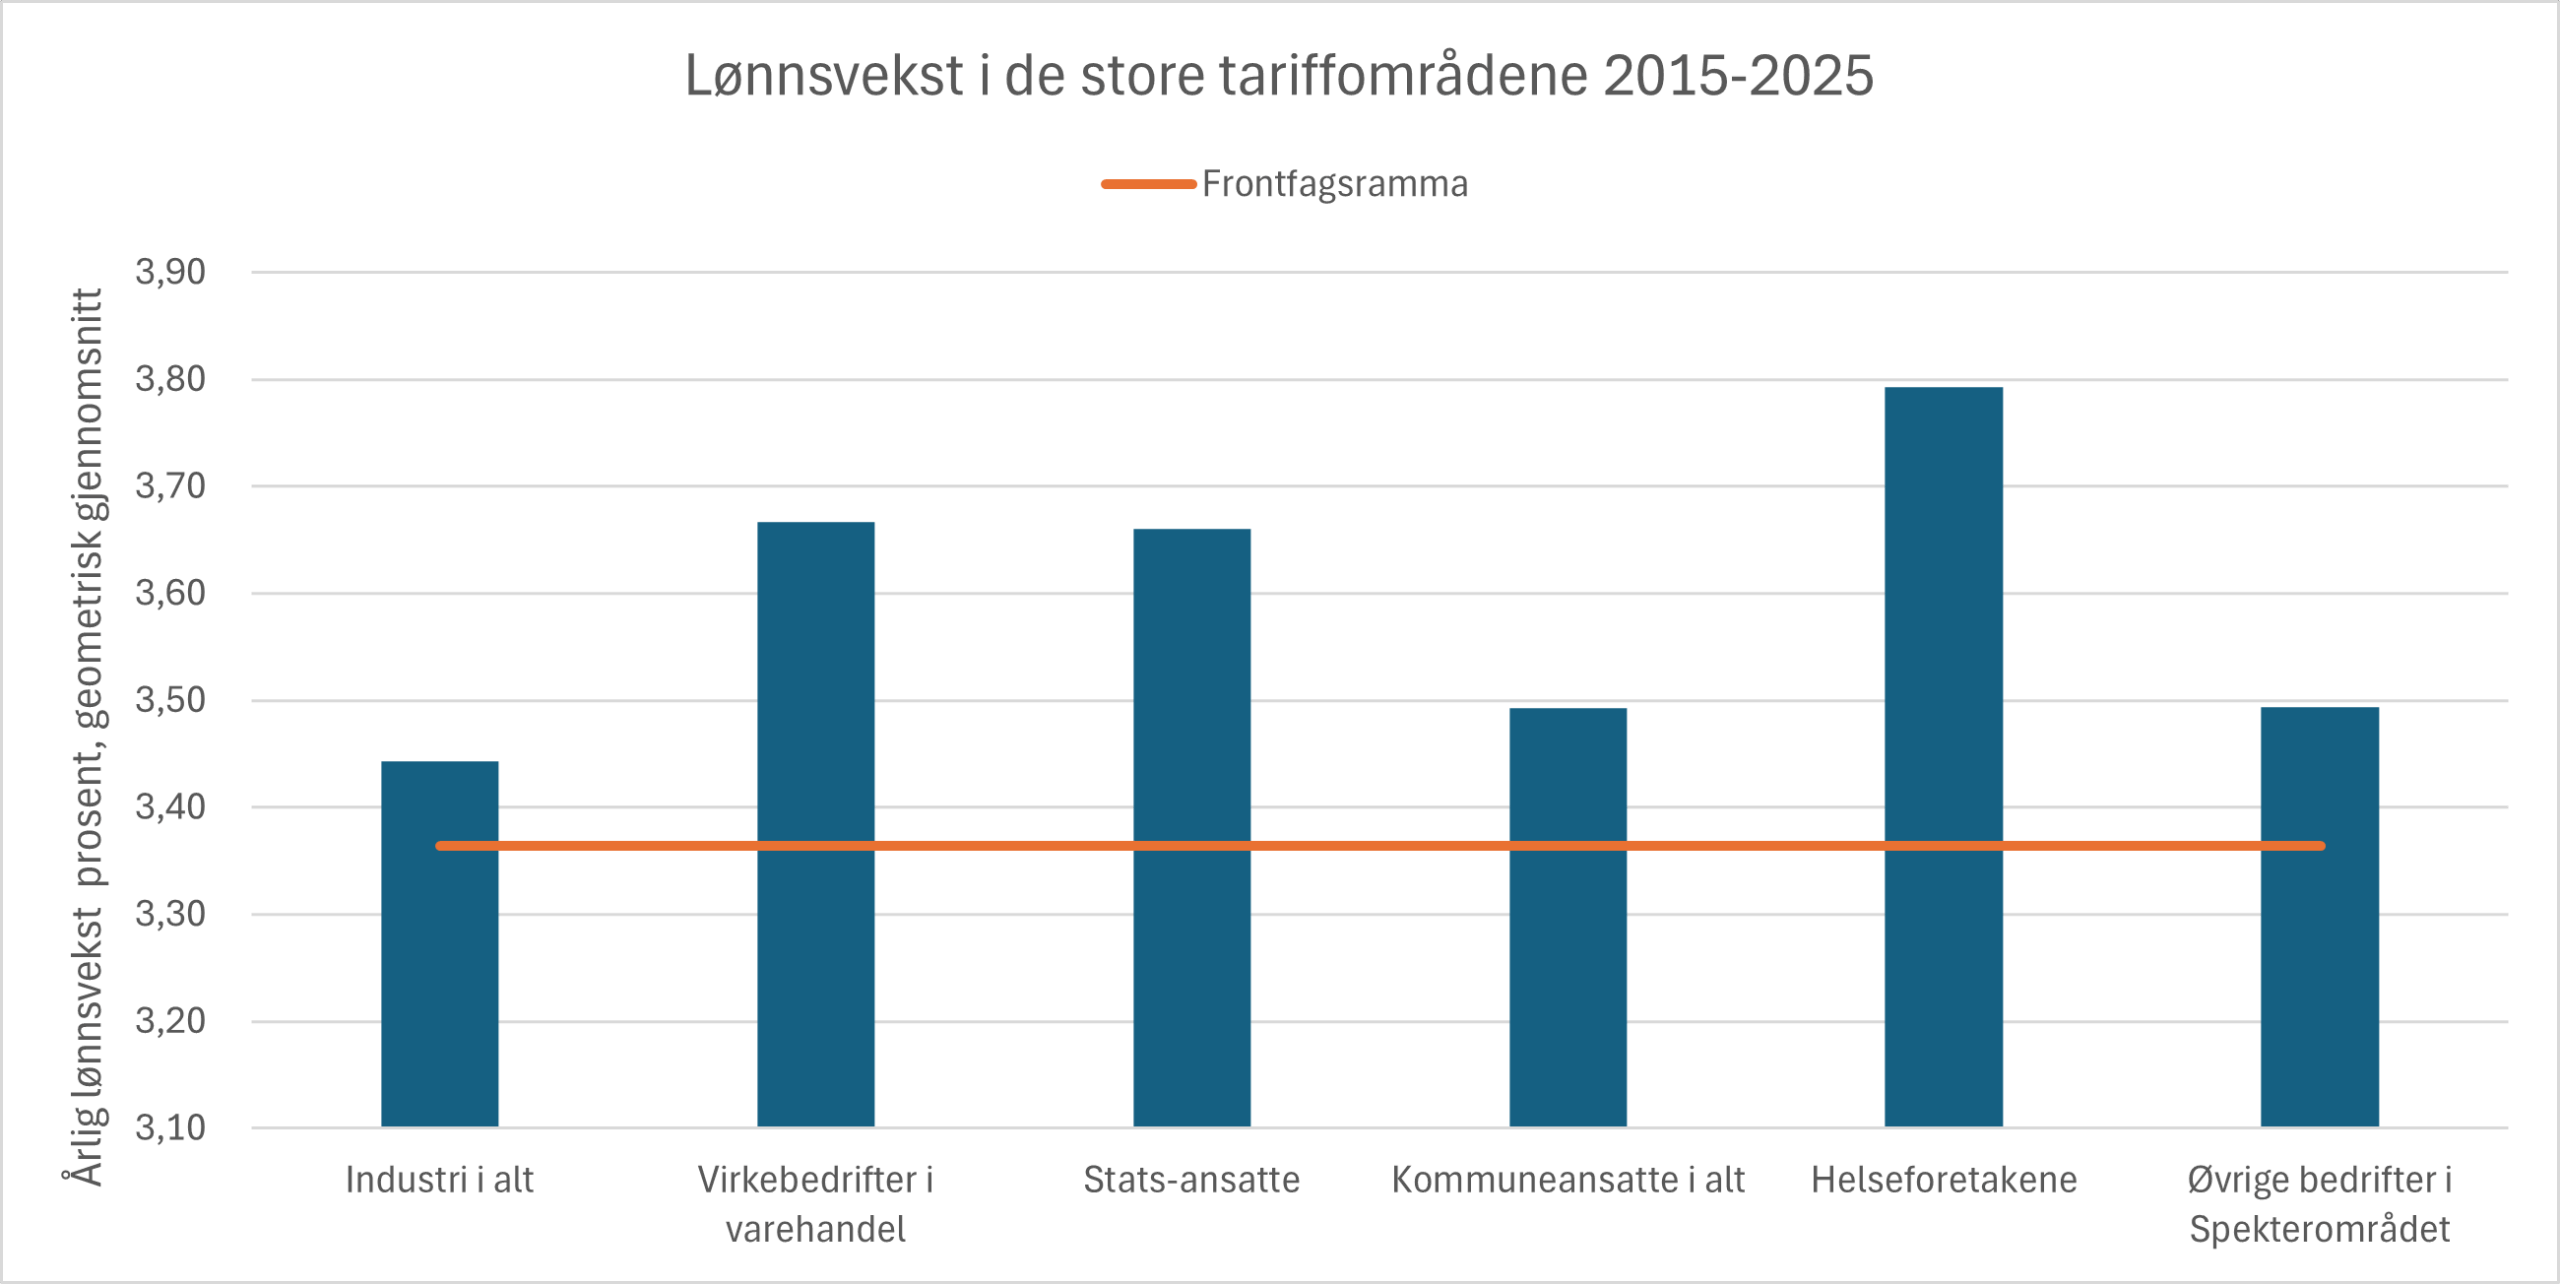
Figur 3: Lønnsutviklingen fra 2015 til 2025 i de store tariffområdene. Kilde: Grunnlaget for inntektsoppgjørene 2026 NOU 2026:5, Det tekniske beregningsutvalget for inntektsoppgjørene.
Rentene øker igjen
Norges bank setter sentralbankrenta for å oppnå en lav og stabil inflasjon på nær 2 prosent over tid. Rentesettingen skal også bidra til høy og stabil produksjon og sysselsetting. Inflasjonen ligger fortsatt høyere enn Norges banks langsiktige mål.
Krigen i Midtøsten har ført til økte energipriser. Det gir økte priser på strøm og drivstoff, men påvirker også den underliggende inflasjonen ved at det blir dyrere å produsere og transportere varer både her i Norge og hos handelspartnerne våre.
Hva som skal være målene med Norges banks rentesetting har blitt evaluert det siste året og i midten av september bestemte regjeringen at Norges banks mandat skal ligge fast. Det operative målet for pengepolitikken skal fortsatt være lav og stabil inflasjon, men rentesettingen skal også bidra til høy og stabil produksjon og sysselsetting.
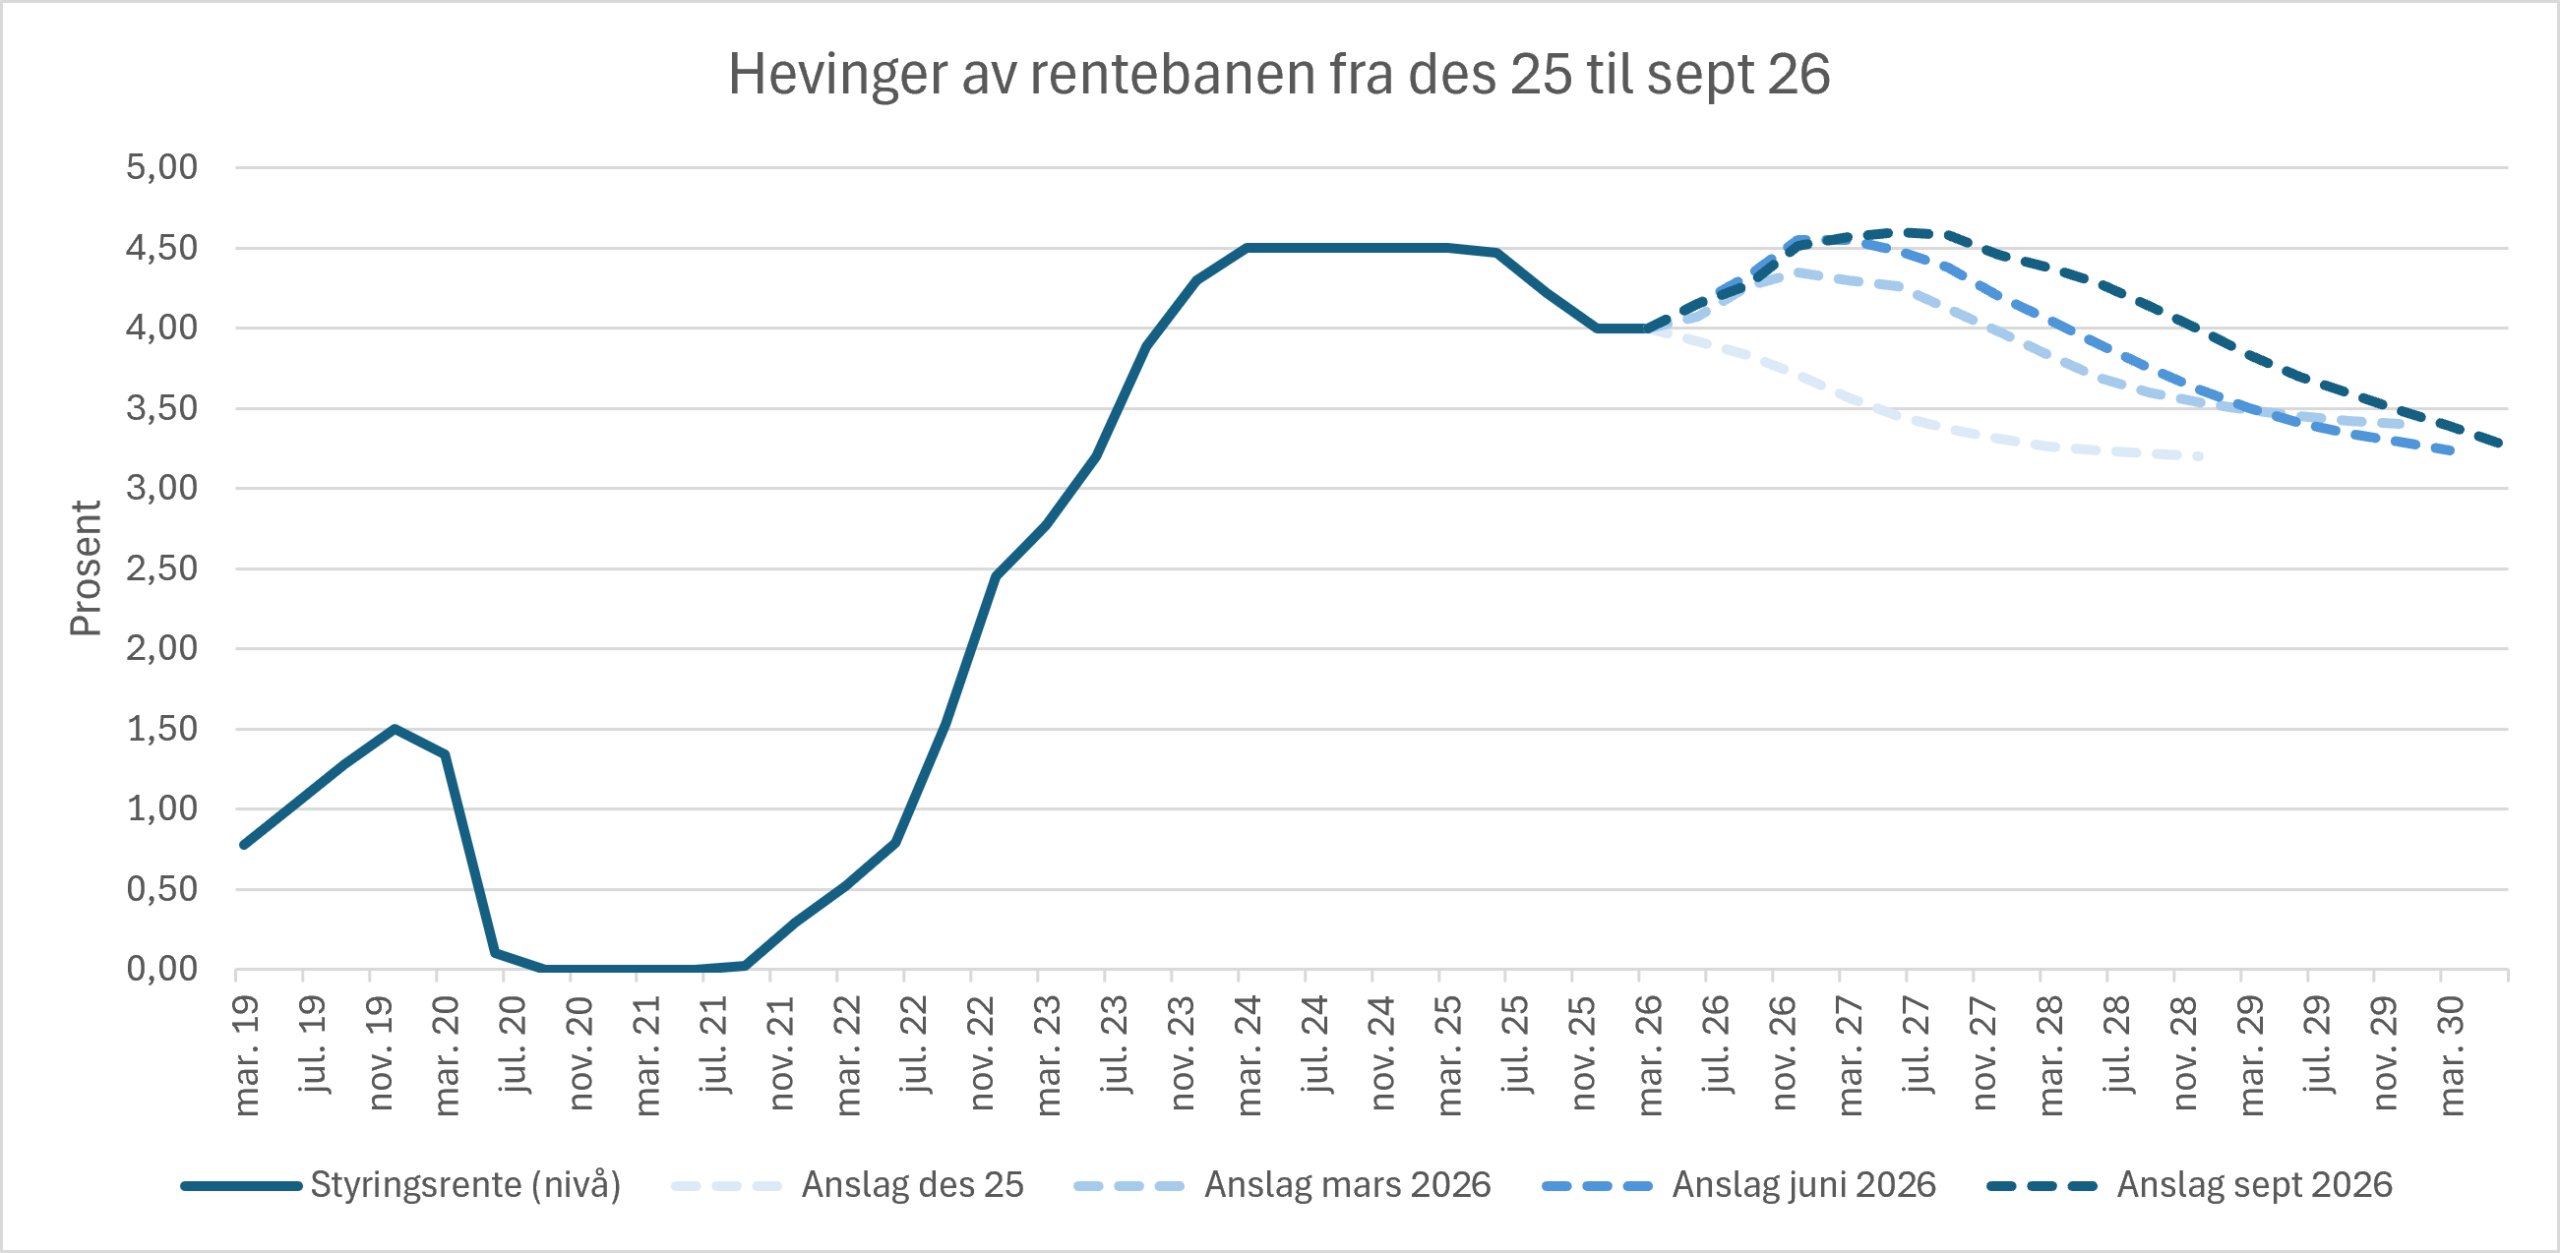
Norges bank besluttet 24. september å heve sentralbanksrenta fra 4,25 til 4,50 prosent. De hevet samtidig rentebanen, altså anslagene på hvordan renta kommer til å utvikle seg de nærmeste årene. I snitt ligger renteutsiktene de kommende to årene nå et helt prosentpoeng høyere enn de gjorde før krigen i Iran brøt ut.
Hva har skjedd i økonomien vår gjennom sommeren, som kan forklare denne økningen i rentebanen?
Prisveksten i sommer? I juni forventet Norges bank at underliggende inflasjonen på rundt 3 kom til å ligge på rundt 3,3 prosent både i andre og tredje kvartal. I andre kvartal endte den på 3,1 prosent, og så langt i tredje kvartal har den ligget på 2,8 prosent. Den faktiske prisveksten har altså overrasket på en måte som tilsier en lavere rentebane, ikke en høyere.
Prisveksten framover? Prisen på olje og gass har steget kraftig gjennom sommeren, etter at foreløpig avtale mellom Iran og USA brøt sammen i juli. Dette har også løftet fremtidsprisene på petroleumsprodukter. Leveranser i 2026 og 2027 har nå en høyere pris enn før sommeren. Høyere energipriser gjør det dyrere å produsere og transportere varer og tjenester, noe som kan føre til økt prisvekst både på hjemmeproduserte og importerte varer. Dette bidrar til høyere rente over tid.
Lønnsutviklingen? I følge Statistisk sentralbyrå har lønnsveksten dempet seg, og ligger nå an til å ende på 4,3 prosent i 2026. Dette er 0,2 prosent lavere enn det Norges bank forutsatte i juni. Lønn er en viktig del av bedrifters kostnader. Lavere lønnskostnader gir bedrifter i Norge rom for å sette lavere priser på varer og tjenester som selges, uten å gå med underskudd. Lønnsutviklingen tilsier altså i seg selv en lavere rentebane.
Sysselsetting og produksjon? Antall sysselsatte har steget noe mer enn Norges bank forventet i juni. Samtidig ser vi at andelen bedrifter som opplever knapphet på arbeidskraft har fortsatt å synke. Produksjonen på fastlandet har utviklet seg omtrent som forventet i tredje kvartal, og ledigheten forventes å ligge stabilt. Norges bank trekker fram produksjonsutsiktene framover som en begrunnelse for å øke rentebanen.
Valutakurs og renteutvikling ute? Krona har styrket seg mot mange valutaer gjennom de første månedene i 2026. I sommer var kronen svak igjen, men kronekursen er nå på linje med det den var i juni i år. I stort ser vi altså ingen kronesvekkelser gjennom sommeren som har overrasket Norges bank, og som kunne tilsi behov for en høyere rentebane. Når flere sentralbanker internasjonalt nå i høst øker rentene igjen, kan det være behov for en høyere rente i Norge også, for å forhindre en ny svekkelse av krona, med påfølgende prisvekst på importerte varer.